– Honorarios
– Costumbres
– Gastos adicionales
– Comisiones
El acceso a un crédito hipotecario implica que el solicitante debe contar con un desembolso equivalente al 25% del valor del inmueble, aunque esta cifra es solo una parte del total necesario.
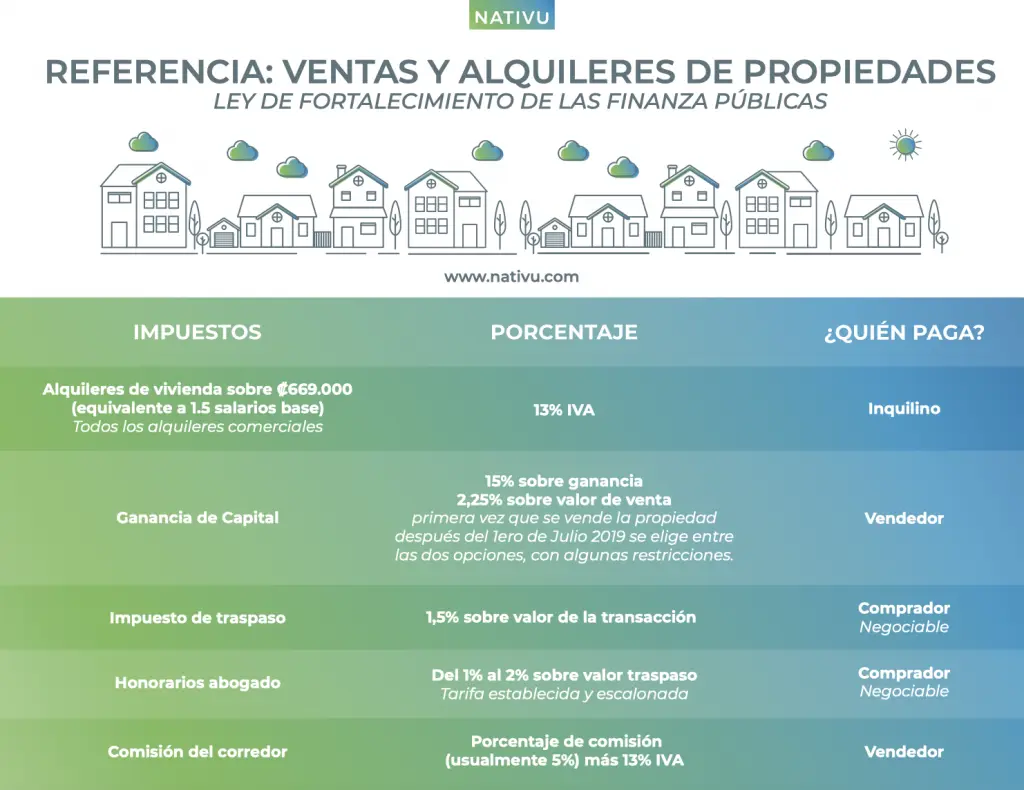
A esto se le suma una comisión inmobiliaria del 4,84%, además de los gastos de escribanía que incluyen honorarios del escribano más IVA, tasas de registros, estudios de títulos, aportes notariales e impuestos de sellos, sumando un costo que varía entre el 5% y el 8% del total de la escritura.
“En consecuencia, es necesario llevar al momento de la escritura entre el 35% y el 38% del valor de la propiedad en efectivo, mientras que el banco financiará el 75% restante”, indica una experta.
Según la analista Adriana Marinelli, los impuestos y las comisiones a veces superan al propio costo del honorario del escribano, lo que resulta ser una distorsión. “Es crucial considerar el impacto de impuestos, IVA y tasas notariales en los gastos totales”, añade.
Marinelli explica que los honorarios rondan el 2% del valor de la compraventa, más un 1% adicional para la hipoteca más IVA, resultando en un total aproximado del 3,63%. La tasa de inscripción en el registro de propiedades en la ciudad de Buenos Aires es del 0,1%, mientras que los sellos por compraventa, salvo excepciones, van del 1,5% al 4%, dependiendo de la ubicación y las condiciones específicas de la propiedad.
La hipoteca puede estar exenta de impuestos en algunas jurisdicciones, mientras que en otras se aplica un gravamen del 1,2%. Además, hay otros costos como fojas, aportes notariales y gastos del Colegio de Escribanos. Es relevante también la limitación de la deducción del monto de Ganancias sobre intereses en créditos hipotecarios, que se encuentra fijada en $20.000.
Marinelli se refiere al artículo 77 de la ley 24.441, que establece que para la matriculación y el ejercicio del corredor no es necesario residir en el lugar que se desea operar. “En el caso de la venta de viviendas nuevas, la comisión solo podría ser cobrada del vendedor. En otras transacciones, la comisión al comprador no podría ser superior al 1,5% del valor de compra”, aclara.
“¿Quién contrata al corredor inmobiliario? El vendedor, no el comprador, lo que ocasiona que se trasladen comisiones mayores. Se cobra al vendedor un 3% y al comprador un 4%, excediendo lo establecido por la ley”, enfatiza.
La costumbre de imponer tarifas sobre las legales hace que muy pocos se acerquen a reclamar a instituciones de defensa del consumidor ante estos abusos, sostiene Marinelli. Como contraste, menciona que en Estados Unidos se designa a un corredor para la compra, y este negocia con el vendedor; allí la relación es más equitativa.
Nancy Vieitez, presidenta de la Cámara Inmobiliaria Argentina, subraya la importancia de no confundir la comisión inmobiliaria con otros gastos de escrituras e impuestos. “La comisión del corredor se establece en un 4% más IVA y no se limita solo a mostrar propiedades. Incluye la gestión para la aprobación del crédito, la documentación necesaria y coordinar con el propietario”, explica, señalando que el tiempo de espera para la escritura puede ser un factor que muchos propietarios no estén dispuestos a aceptar.
Los honorarios del escribano, junto a los impuestos mencionados, representan un costo significativo y, en muchos casos, superior al honorario del propio escribano.
En total, se requiere aproximadamente el 35% del valor de la propiedad en efectivo al momento de la escritura, y los vendedores también enfrentan sus propios gastos notariales e impositivos.
Emilse Córdoba, directora de una firma de inversiones, observa: “Si al 25% no financiado se añaden comisiones, impuestos y gastos de escrituración, la barrera de entrada sigue siendo considerablemente alta”.
“Si el objetivo es fomentar el mercado hipotecario, sería oportuno revisar los costos asociados a la compra de la primera vivienda”, sugiere.
“Reducir la tasa de interés es útil, pero con un ahorro inicial elevado aún queda una parte significativa de la demanda excluida”.
El titular de una consultora inmobiliaria coincide en que los costos de escritura y comisiones incrementan el precio de las propiedades.