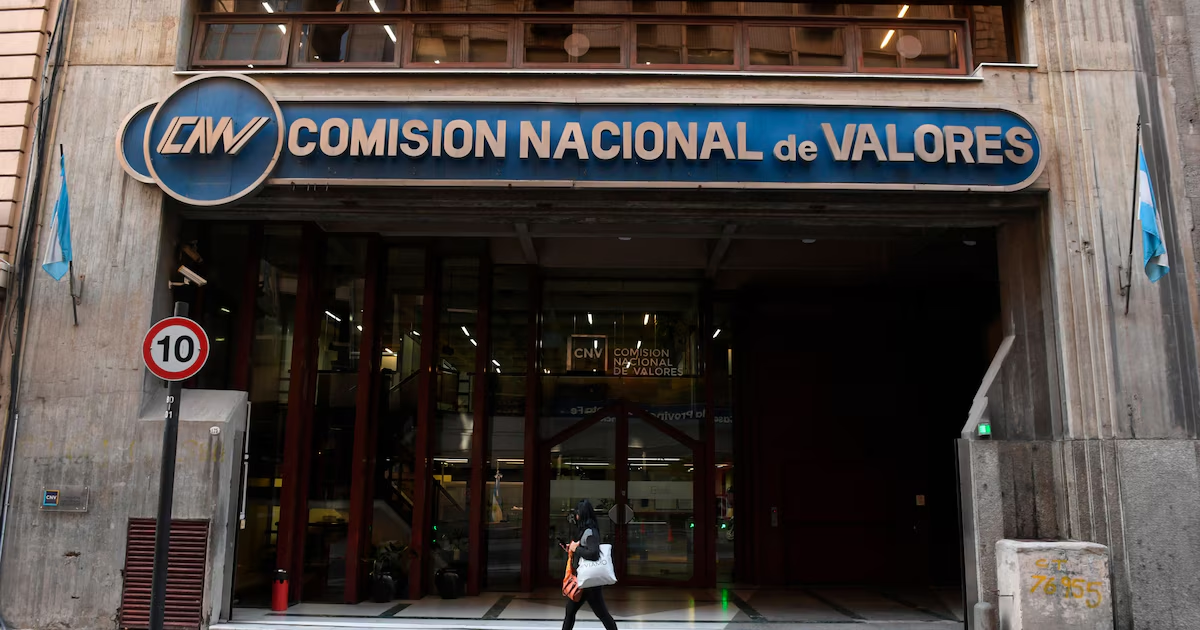
Desde la CNV, se explicó que “la medida busca asegurar la disponibilidad inmediata de los fondos, eliminar eventuales rechazos relacionados con el uso de cheques y fortalecer los mecanismos de control”. Sin embargo, el mercado financiero ha relacionado esta acción con la disminución en la recaudación del impuesto a los débitos y créditos bancarios, conocido como impuesto al cheque, ya que con el uso del echeq, muchas pequeñas y medianas empresas habían encontrado una forma legal de evadir este tributo al canalizar sus fondos hacia el mercado de capitales.
Expertos tributarios han señalado la rápida sucesión de modificaciones en este ámbito en un corto período. A principios de mayo, la CNV habilitó el depósito ilimitado de cheques electrónicos en cuentas comitentes mediante la resolución 1139. Sin embargo, dos semanas más tarde, la resolución 1141 impuso un límite de dos echeqs por día y por cliente. Desde ahora, se excluye completamente esta modalidad como medio de pago o cobro.
El esquema que se introdujo en mayo permitía a las pymes depositar cheques directamente en una Alyc, sin la necesidad de que los fondos primero ingresaran a una cuenta bancaria. Gracias a este mecanismo, las empresas evitaban el 0,6% del impuesto al cheque y podían invertir ese dinero en fondos comunes de inversión por al menos un día, obteniendo así un rendimiento antes de rescatarlo en sus cuentas.
Sin embargo, el uso de cheques electrónicos ofrecía una opción adicional. Al final del proceso mencionado, las empresas podían solicitar a la Alyc un echeq, endosarlo y utilizarlo para pagar a proveedores, evitando así que los fondos ingresaran en sus cuentas bancarias y eludieran el pago del 0,6% tanto en el ingreso como en el desembolso.
Sebastián Domínguez, CEO de SDC Asesores Tributarios, explicó que “hoy se ha eliminado la posibilidad de depositar cheques en la Alyc y de solicitar uno. Por ende, las pymes que utilizaban este mecanismo como una inversión financiera a corto plazo ya no tienen esa opción y deberán depositar el cheque en su banco”.
La CNV argumentó que la medida tiene como objetivo garantizar la adecuada trazabilidad de las operaciones y “preservar la transparencia e integridad” del mercado. Sin embargo, esta nueva normativa obligará a numerosas pequeñas y medianas empresas a pagar un impuesto que anteriormente eludían, además de disminuir el financiamiento para el mercado de capitales.
La tributarista Elisabet Piacentini comentó: “El Gobierno argumenta desregulación, pero en este caso ha vuelto a regular. Hasta ahora, las pymes resolvían esta cuestión con un clic en su home banking, evitando el pago del impuesto al cheque, lo cual era un ahorro legal y lógico. Después de cuatro meses prohíben un circuito que funcionaba muy bien, y sólo por motivos recaudatorios.”
Piacentini también recordó que las pymes pueden recuperar parte del impuesto al cheque a través de cargas sociales o anticipos de Ganancias, lo que implica un proceso de compensación que lleva tiempo. “No es lo mismo que te cobren el impuesto al débito y crédito ahora, que recuperarlo dentro de un año. La medida perjudica a las pymes”, subrayó.
Según Domínguez, el nuevo régimen afecta especialmente a las pymes, que eran las que más utilizaban el circuito anterior. Además, identificó tres beneficiarios claros: “Gana el Gobierno nacional con una mayor recaudación del impuesto al cheque; las provincias y CABA, porque ahora, cuando las pymes depositen cheques, se les retendrán Ingresos Brutos a través de SIRCREB o algún régimen recaudatorio, algo que antes se evitaba con el cheque endosado; y también ganan los bancos, por las inversiones en su oferta de fondos comunes.”