El análisis del banco resalta que Argentina logró un ajuste equivalente a cinco puntos del PIB, principalmente a través de recortes, mientras que Brasil necesitaría alcanzar una mejora de alrededor de 3,5 puntos. No obstante, el país carioca enfrenta un escenario complicado, ya que más del 90% de su gasto federal es obligatorio. Como resultado, sería esencial que Brasil desacelere el crecimiento del gasto a través de reformas, como desvincular las jubilaciones del salario mínimo.
De acuerdo con el banco, la clave radica en que la promesa de austeridad se convierta en acciones concretas que cuenten con el apoyo del Congreso. Esto favorecería la credibilidad necesaria para reducir las tasas de interés a largo plazo, disminuir los costos financieros de las empresas y potenciar la valorización de las acciones.
En un informe sobre las perspectivas de la Bolsa brasileña y las elecciones presidenciales, se argumenta que aunque el resultado electoral podría generar un impulso inicial en los mercados, una mejora sostenida de las valuaciones requiere algo más: “Medidas fiscales creíbles y capacidad política para implementarlas”.
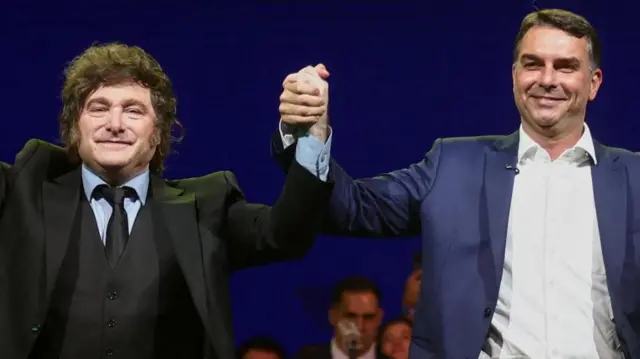
Desde la perspectiva de BoFA, la experiencia de Argentina permite dimensionar el desafío que enfrenta Brasil. Un ajuste del 3,5% del PIB podría parecer alcanzable comparado con el ajuste de casi cinco puntos que se relaciona con la gestión de Milei. Sin embargo, este análisis numérico encuentra su límite en la naturaleza del gasto brasileño.
Dado que más del 90% del gasto es obligatorio, BoFA sostiene que la estrategia más factible para Brasil sería desacelerar el ritmo de crecimiento del gasto. Dentro de las reformas más efectivas se incluye la desvinculación de las jubilaciones del salario mínimo, aunque este cambio deba contar con un respaldo legislativo en un contexto que se percibe como de fatiga reformista tras los ajustes previsionales de 2019.
La lección extraída de esta evaluación es que la magnitud del ajuste debe analizarse junto a las herramientas que están disponibles para llevarlo a cabo. Un compromiso de austeridad podría generar expectativas positivas, pero el impacto sobre la deuda depende de qué partidas puedan ser modificadas y de la capacidad de mantener esas decisiones en el tiempo.
El contexto brasileño señala la urgencia de la situación: BoFA proyecta que la deuda bruta alcanzará aproximadamente el 83% del PIB para finales de 2026, un aumento respecto al 71,4% registrado al inicio del tercer mandato de Luiz Inácio Lula da Silva. Para estabilizar esta situación, consideran necesario lograr un superávit primario cercano al 3% del PIB, lo que requeriría una mejora fiscal de alrededor de 3,5 puntos.
El diagnóstico financiero destaca una combinación de elevado volumen de deuda con tasas de interés elevadas. La deuda brasileña, en su mayoría denominada en moneda local y financiada en el mercado interno, enfrenta un costo creciente, ya que la necesidad de emitir más títulos públicos exige rendimientos atractivos, sobre todo en plazos más largos.
Además, ese costo financiero también impacta en el mercado accionario. Un plan fiscal claro podría disminuir los rendimientos que el mercado exige para financiar al Estado, favoreciendo la reducción de las tasas a largo plazo, lo que a su vez aligeraría el gasto financiero de las empresas y podría impulsar las valorizaciones bursátiles. Esta lógica subraya la centralidad de las cuentas públicas en el análisis electoral de BoFA.
Por su parte, el informe también advierte sobre las limitaciones de las propuestas en debate. En un posible nuevo mandato de Lula, se anticipa una continuidad en las correcciones reactivas ante presiones del mercado. En cuanto a Flávio Bolsonaro, se detecta un potencial de mejora en propuestas de carácter fiscal más ortodoxo, aunque su implementación aún deberá ser comprobada.
BoFA también refiere declaraciones de miembros del equipo económico de Bolsonaro acerca de un recorte del gasto equivalente al 1,5% del PIB. Sin embargo, esa cifra queda por debajo del esfuerzo total que el propio banco estima necesario para estabilizar la deuda, lo que deja abierta la discusión sobre medidas adicionales.
Por último, la comparación con el ajuste de Milei brinda una referencia útil, pero no un modelo aplicable de manera directa. El reto para Brasil reside en materializar la intención de ajustar en modificaciones presupuestarias que sean viables. En este sentido, el papel del Congreso será fundamental, ya que la mejora sostenida de las expectativas financieras dependerá de la capacidad del próximo gobierno para asegurar los votos que hagan posible la implementación de su plan fiscal.