La investigación de la consultora Sentimientos Públicos refleja un mercado laboral caracterizado por el pluriempleo, un aumento de la deuda asociado a la precariedad laboral y una relación ambivalente hacia las instituciones financieras, el efectivo y las finanzas digitales. La mayoría de los encuestados demanda mayor flexibilidad laboral, pero también solicita protección ante una posible reforma del sistema.
“El problema de los deudores se produce en un contexto en el cual la experiencia argentina contemporánea tiene relaciones ambivalentes con el dinero, los ahorros, las aplicaciones tecnológicas para manejarlos y el antiguo sistema de protección social”, sostiene la introducción del informe.
“Algo cruje. Nuevas costumbres se superponen con viejas expectativas en un país que aún desconfía de su sistema financiero pero se lanza sin temor a la aventura de las finanzas digitales y los tokens en un afán de proteger su capacidad adquisitiva frente a la incertidumbre”, añade.
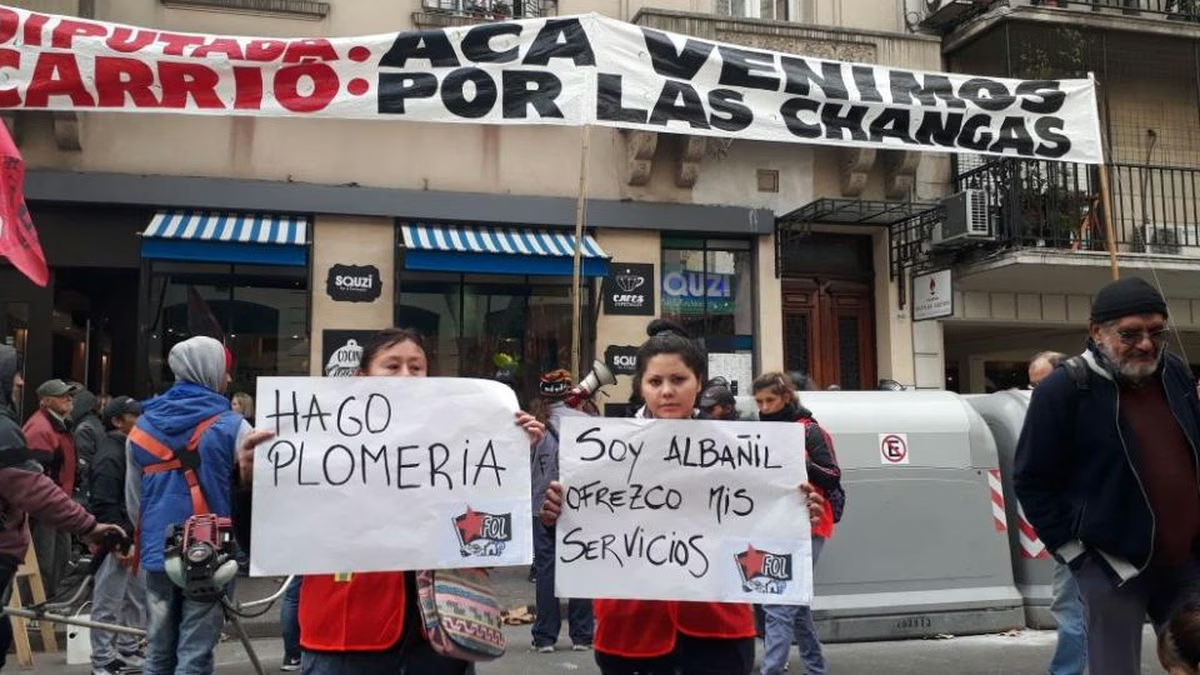
El análisis del panorama laboral indica que el 53,6% de los encuestados tiene un único empleo, el 38,6% combina varios trabajos o changas, mientras que el 7,9% se encuentra desempleado. Entre quienes están ocupados, tanto en empleos formales como informales, el 40% recurre a changas, aplicaciones o un segundo trabajo para completar sus ingresos.
La deuda se manifiesta en todos los niveles de ocupación y es más pronunciada en las situaciones más vulnerables. Afecta al 47% de quienes tienen un empleo principal y además realizan changas o utilizan aplicaciones; al 67% de quienes sostienen dos trabajos; al 51% de los desempleados; y al 88% de quienes combinan dos empleos con changas o aplicaciones.
Apenas el 43% seleccionaría un trabajo formal, presencial y con jefe si todas las alternativas permitieran la subsistencia. La mayoría opta por modalidades de trabajo flexibles, ya sea en un formato formal híbrido, informal con jefe o informal a través de plataformas.
El desglose por generaciones muestra diferencias notables. Los centennials presentan una mayor inclinación que el promedio hacia comenzar con un trabajo formal, mientras que los millennials y la generación X, las cohortes más activas del mercado laboral, prefieren modalidades flexibles.
El estudio también señala que casi el 70% de los pluriempleados prefieren un formato híbrido, sea formal o informal. En el caso de los desempleados, el 51% se inclina por el modelo clásico: trabajo formal, presencial y con jefe.
El banco tradicional sigue siendo la opción preferida para cobrar salarios, aunque con una diferencia reducida. Un 49,2% lo elegiría para recibir su ingreso mensual y el 42,7% para ahorrar, mientras que casi un tercio se inclina hacia billeteras virtuales o empresas de tecnología financiera, y un 28,9% opta por guardar su dinero de manera física.
La digitalización financiera está ganando terreno en ciertos usos, aunque genera divisiones en otros aspectos. La investigación señala que la billetera virtual es la aplicación más utilizada en el país, con un 62%, en comparación con el 43% que utiliza home banking.
En cuanto a la tokenización de activos, la opinión está dividida por mitades: el 50% está de acuerdo y el 50% en desacuerdo. El sustento de esta opinión no varía según ideologías, clases sociales, edades o regiones, sino que depende de la cercanía con instrumentos financieros: la aprobación asciende al 93,6% entre quienes utilizan aplicaciones de inversión y desciende al 36% entre quienes preferirían guardar sus ahorros de forma física.
La portabilidad de la información financiera cuenta con un respaldo más amplio, ya que el 72% está de acuerdo en que el historial crediticio pertenezca a cada usuario y no exclusivamente a entidades bancarias, la Anses, compañías de seguros u otras grandes instituciones.
Al indagar sobre las mejores opciones de inversión para sus ahorros, la compra de inmuebles lidera las preferencias con un 35%. Le siguen el ahorro para la vejez con un 30%, la adquisición de dólares con un 28%, viajes y turismo con un 25% e instrumentos bursátiles con un 19%.
Las prioridades de inversión difieren según la edad y el nivel socioeconómico. Las personas de clases bajas tienden a enfocarse más en la calidad de vida inmediata, mientras que viajes, turismo e inversiones bursátiles son más valoradas en los sectores de clases medias y altas.
Existen también contrastes territoriales y generacionales. El ahorro para la vejez alcanza al 36% en provincias, en comparación con el 21% en el Área Metropolitana de Buenos Aires, y entre los millennials, la opción de compra de inmuebles es más atractiva que entre los boomers y la población de mayor edad.
El informe identifica tres perfiles en relación a la gestión del dinero. Los tradicionales, que constituyen el 38%, son personas mayores con mayores ingresos; los desconfiados, que representan el 32%, tienen una mayor informalidad y menor acceso a servicios bancarios; y los digitales, que componen el 30%, incluyen a los más jóvenes y a aquellos que planifican sus finanzas a través de aplicaciones móviles.