La primera jornada financiera de la semana comenzó con un marcado retroceso en la cotización de los activos locales y una tendencia alcista en todos los segmentos cambiarios. En las ventanillas del Banco Nación, el dólar oficial minorista subió $5 (+0,3%) y tocó por primera vez los $1575 para la venta, aunque su avance acumulado en lo que va del año es del 6,4%, una cifra notoriamente inferior al 26,3% de inflación registrada hasta octubre. Por su parte, el relevamiento diario del Banco Central (BCRA) ubicó el valor promedio de mercado en $1571,86.
El movimiento ascendente se replicó en el segmento mayorista, donde la divisa subió $5,91 (+0,38%) para comercializarse a $1549,50, manteniéndose un 27,2% por debajo del techo de la banda cambiaria, fijado en $1971,72. En cuanto a las cotizaciones financieras y paralelas, el dólar MEP avanzó $6,56 (+0,4%) hasta los $1583,48, mientras que el contado con liquidación (CCL) trepó $4,68 (+0,3%) para posicionarse en $1682,21. En el circuito informal de la City porteña, el dólar blue se incrementó $10 (+0,6%) y se ofreció a $1580.
Según análisis de firmas financieras privadas, la estabilidad del tipo de cambio nominal tiene como contrapartida una profundización de la apreciación real. Dado que la inflación de octubre (2,2%) superó en 0,4 puntos porcentuales las proyecciones del Relevamiento de Expectativas del Mercado (REM), se produjo una corrección adicional a la baja del tipo de cambio real. De este modo, el Índice de Tipo de Cambio Real Multilateral (ITCRM) tocó el viernes pasado su piso desde que se implementó el esquema de bandas a mediados de abril de 2025, quedando apenas un 1,5% por encima del nivel previo a esa modificación cambiaria.
En paralelo, los títulos públicos soberanos operaron bajo presión bajista y el riesgo país sumó 10 unidades (+1,2%) para ubicarse en los 840 puntos básicos. Este indicador ya acumula un salto del 108% respecto de los 402 puntos que había alcanzado a mediados de julio, impulsado por la suba de tasas en Estados Unidos, el impacto financiero de las elecciones en Brasil y la incertidumbre local de cara a los comicios presidenciales del próximo año. Dentro de la renta fija, los bonos Bonares cedieron hasta un 0,8%, encabezados por el AL29D, mientras que los Globales retrocedieron hasta un 0,5%, como ocurrió con el GD35D.
De acuerdo con la visión de analistas del mercado de capitales, las cotizaciones actuales de los bonos no reflejan un escenario de default, sino la probabilidad de un viraje en el rumbo económico tras las elecciones de 2027, motivo por el cual los inversores monitorean la aprobación del Gobierno y las chances de una eventual segunda vuelta. A esto se suma una preocupación de corto plazo ligada a la liquidez en dólares para cubrir los próximos vencimientos de deuda. Si bien el Ejecutivo comunicó el respaldo del swap con China y presentó el programa financiero 2027 para llevar tranquilidad, desde el sector privado advierten que el mercado aguarda mayores precisiones sobre cómo se instrumentará ese fondeo, aunque consideran que el riesgo de liquidez podría estar sobredimensionado dado que existen herramientas oficiales para despejar dudas antes de la contienda electoral.
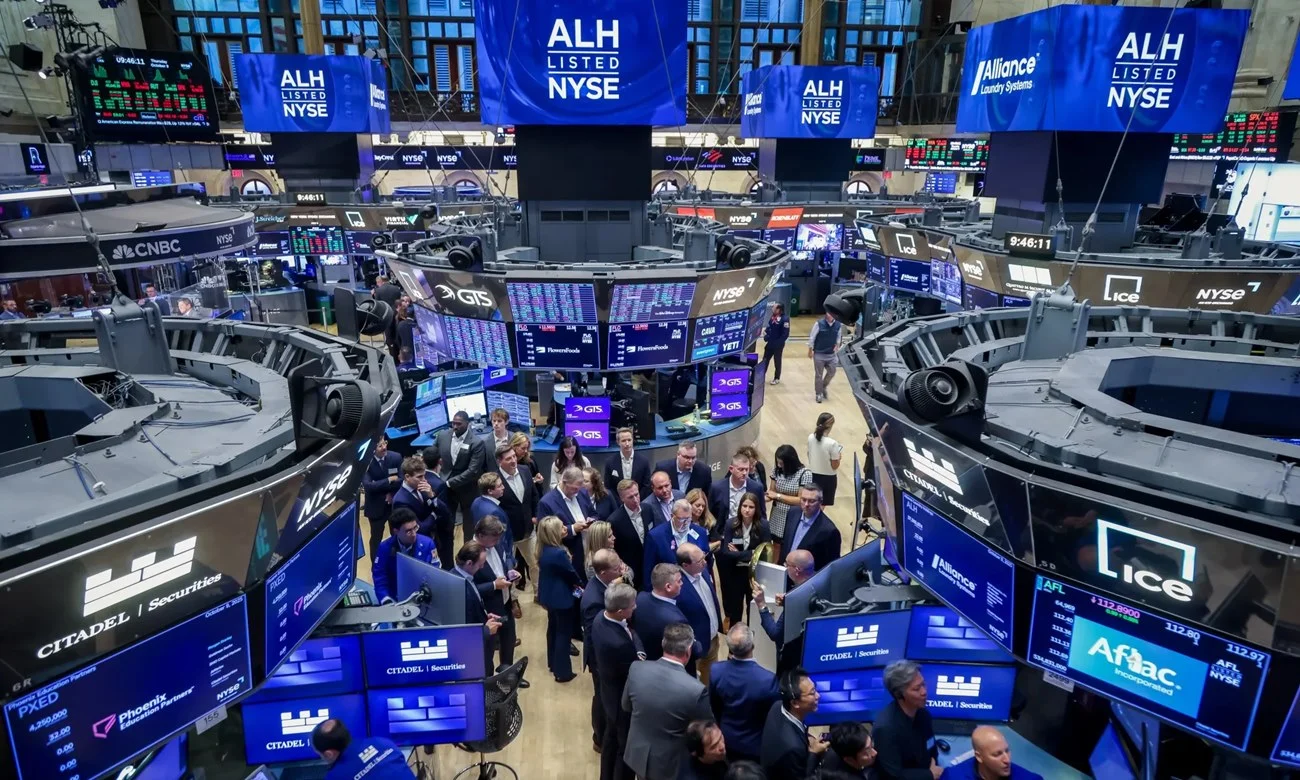
El clima negativo también dominó la renta variable en sintonía con las bajas registradas en Wall Street, donde los inversores mantienen la cautela sobre el negocio de la inteligencia artificial ante la inminente salida a bolsa de Anthropic y la presentación de balances de Nvidia, tras el escándalo que involucró a su exdirector ejecutivo. En la bolsa de Nueva York, los certificados de empresas argentinas (ADR) operaron en rojo, liderados por Telecom (-3,7%), YPF (-3,4%), Banco Macro (-3,2%) y BBVA (-2,9%).
Finalmente, el impacto se trasladó a la plaza bursátil local, donde el índice S&P Merval retrocedió un 2% hasta los 83.368 puntos, lo que representa una caída del 2,3% al medirlo en dólares al tipo de cambio contado con liquidación (equivalente a unos US$50). Entre las acciones líderes de la Bolsa porteña, las mayores pérdidas correspondieron a Telecom Argentina (-4,3%), Banco Macro (-3,4%), YPF (-3%), BBVA (-2,7%), Grupo Financiero Galicia (-2,3%) y Edenor (-2,2%).