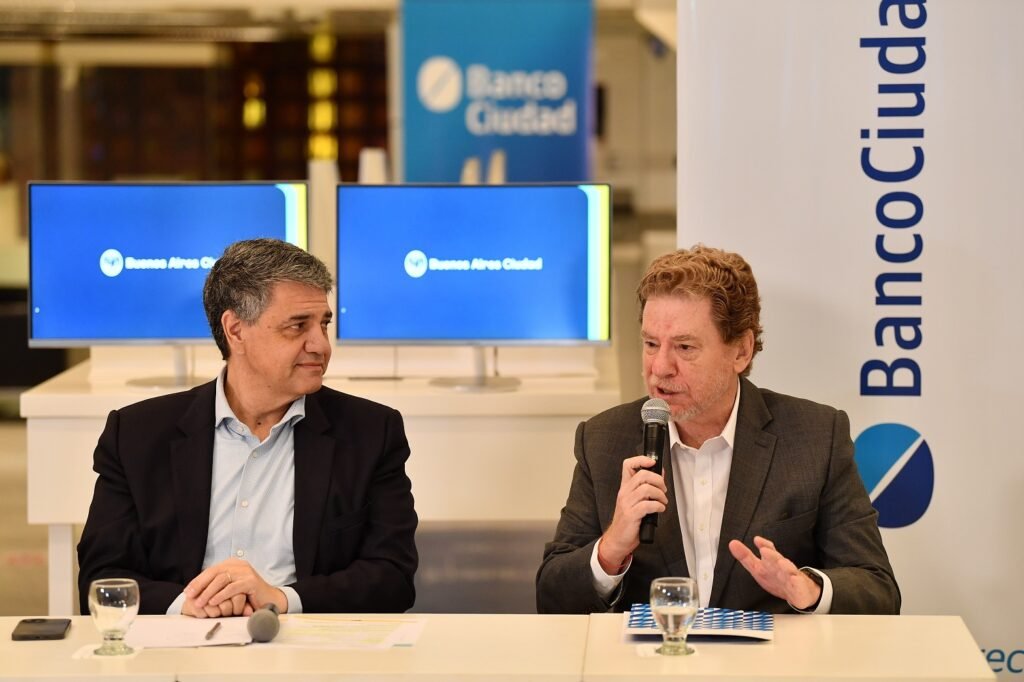
La noticia fue compartida por Macri a través de sus redes sociales, donde destacó que la medida se ejecutará a través del Banco Ciudad. “Es un alivio para la clase media que trabaja, se esfuerza y quiere ponerse al día”, afirmó.
En este contexto, el jefe de Gobierno señaló que las opciones de refinanciación estarán disponibles en la página del Banco Ciudad y de las entidades financieras que opten por participar. “Esta fue una propuesta que trabajamos en conjunto entre el Poder Ejecutivo y la Legislatura para convertirla en una ley financieramente viable”, indicó.
El programa establecerá exclusiones para ciertos grupos, como aquellos propietarios de más de un inmueble, vehículos con menos de cinco años de antigüedad –a excepción de los destinados a actividades laborales debidamente acreditadas–, titulares de embarcaciones, aeronaves o bienes de lujo, quienes tengan activos financieros que superen la deuda reclamada, y quienes hayan adquirido divisas durante el período en que se generaron las deudas.
Los que se adhieran al programa recibirán un beneficio fiscal otorgado por la Ciudad, que consiste en una reducción del 50% del impuesto sobre los Ingresos Brutos aplicable a los intereses de las refinanciaciones.
A fines de junio, la Legislatura porteña había aprobado el Programa de Desendeudamiento Familiar y Personal, impulsado por el legislador porteño Leandro Santoro. Esta medida, que comenzará a aplicarse una vez que se oficialice la reglamentación por parte del gobierno porteño, permitirá aliviar los pagos de intereses para los hogares con morosidad y extender los plazos de vencimiento. En particular, propone una tasa nominal anual (TNA) fija máxima del 35%, que es inferior a las tasas actuales del mercado, y un plazo mínimo de 24 meses.
El acceso al programa será posible para empleados, jubilados y monotributistas de categorías bajas y medias. Los fondos se transferirán directamente a los acreedores, priorizando a hogares vulnerables, inquilinos, estudiantes y personas con discapacidad.
El beneficio está destinado a familias con residencia comprobada en la Ciudad, cuyos ingresos no superen el equivalente a diez salarios mínimos (actualmente $3,67 millones) y cuyas deudas superen el 30% de sus ingresos mensuales. Este programa se enfocará en aquellos que tienen atrasos de entre 60 y 180 días, con la finalidad de evitar que se excluyan del sistema financiero o enfrenten embargos. Por lo tanto, quedarán fuera aquellos que posean un patrimonio que les permita saldar sus obligaciones por sí mismos.
Para promover la participación del sector privado, las entidades financieras que se sumen al programa recibirán una reducción del 50% en Ingresos Brutos sobre los intereses generados por estos créditos. Además, quienes no sean clientes del banco público porteño tendrán la posibilidad de abrir una cuenta gratuita en el Banco Ciudad para acceder a esta línea especial.
En este contexto, Argentina enfrenta una paradoja económica: mientras 9,7 millones de personas luchan por cumplir con sus pagos y el número de empresas en situaciones similares crece, los indicadores macroeconómicos se mantienen relativamente estables.
Un informe de la agencia Fidelitas revela que en junio se deterioró el índice nacional relacionado con el riesgo crediticio comercial. El Índice de Score y Riesgo Económico (SERF) cayó a 45,2 puntos, lo que representa una disminución de 1,5 puntos en comparación con mayo.
Esto sugiere que, a pesar de que los números macroeconómicos son positivos, el riesgo comercial en Argentina se encuentra en deterioro, evidenciando lo que la agencia describe como una “grieta” económica. Los analistas se interrogan sobre la sostenibilidad de esta brecha en el tiempo. La morosidad, tanto de individuos como de empresas, se destaca como el indicador más importante en este contexto.
Asimismo, la agencia de riesgo afirma que “la morosidad crediticia ha dejado de ser un dato coyuntural para convertirse en una realidad estructural, ya considerada una verdadera emergencia”. De un total de 26 millones de personas bancarizadas, 9,7 millones –el 27,1%– presentan algún nivel de atraso.