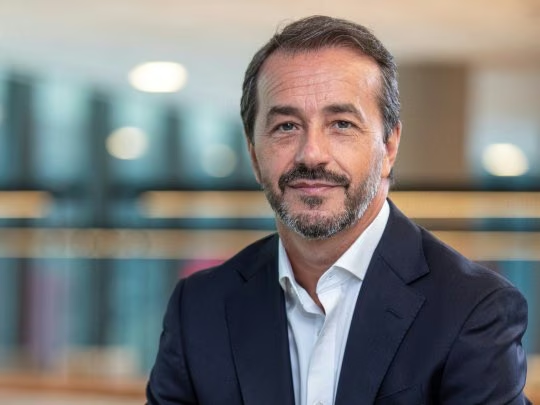
Santander, que cuenta con 5,6 millones de clientes en el país, ha logrado una operación minorista digitalizada casi en su totalidad. “Más de 90% de las transacciones se realizan por canales digitales y 80% de los nuevos clientes llegan por esos canales”, destacó Butti. En el marco de su estrategia de fortalecimiento, mencionó que “durante 2026 habremos invertido cerca de US$ 210 millones, para robustecer nuestra infraestructura tecnológica y mejorar la experiencia de nuestros clientes”.
El banco se posicionó en noveno lugar en el ranking Merco 2026 de reputación empresarial. Butti explicó que están llevando adelante “un plan de inversión de US$ 500 millones para los próximos tres años”. Además, subrayó que Argentina todavía presenta un sistema financiero relativamente pequeño en comparación con el potencial de su economía. En este contexto, planteó que “si se consolida un escenario de mayor estabilidad y previsibilidad, tenemos una enorme oportunidad para transformar más ahorro en crédito y acompañar los proyectos de las familias y las empresas”.
Al ser consultado sobre las razones del aumento en las moras de deudas, Butti respondió: “No hay una única causa que explique el aumento de la mora. En principio, es importante mencionar que la morosidad estaba en niveles históricamente bajos en la Argentina, principalmente en individuos, en un contexto de expansión del crédito y de transición hacia una economía con menor inflación. Cuando se duplica el portafolio de créditos en un corto período de tiempo, es de esperar que la incorporación de nuevos deudores traiga consigo un incremento en la mora. Es una evolución que seguimos de cerca y gestionamos con criterios prudentes, como parte de la gestión habitual del riesgo”.
Con respecto a cómo el banco está abordando esta problemática, Butti precisó que “nuestro foco sigue estando en ampliar el financiamiento de manera responsable, con una buena originación y cuidando la calidad de la cartera para sostener un crecimiento saludable en el tiempo que siga impulsando el crédito en nuestro país”. También expresó que considera fundamental que la educación financiera desempeñe un rol relevante ante esta situación, ya que otorga herramientas a las personas para tomar decisiones acertadas respecto del manejo del dinero. “Desde Santander incentivamos constantemente el aprendizaje financiero con capacitaciones, contenidos, videos, tutoriales y cursos gratuitos para ayudar a las personas a tomar mejores decisiones. Nuestra expectativa es que, a medida que los hábitos financieros se adapten a este nuevo contexto, la mora también se vaya normalizando. Si bien en Santander ya empezamos a ver esta mejora, nuestro foco es continuar acompañando a quienes atraviesan una dificultad puntual para que puedan ordenar sus finanzas, preservar su capacidad de acceso al crédito y seguir desarrollando sus proyectos en el futuro.”
Respecto a la refinanciación de clientes con atrasos en sus pagos, Butti mencionó: “La evolución de la mora nos llevó a administrar con mayor prudencia el ritmo de crecimiento en algunas líneas, priorizando la calidad de la cartera y la sostenibilidad del negocio. Esto nos permitió seguir acompañando a nuestros clientes y sostener un crecimiento responsable del crédito, preservando la calidad de la cartera. Siempre consideramos que detrás de una cartera hay personas. Por eso reforzamos la gestión preventiva con monitoreo temprano y modelos predictivos, y desarrollamos alternativas de refinanciación para quienes necesitan ordenar sus compromisos. Actualmente, ya refinanciamos a más del 78% de nuestros clientes que registraban alguna situación de demora en sus pagos. Nuestro objetivo es cuidar la salud financiera del cliente y ayudarlo a atravesar una dificultad puntual sin que eso termine condicionando su acceso al sistema financiero en el largo plazo. Queremos clientes financieramente sanos que puedan seguir desarrollando sus proyectos. Si una persona atraviesa hoy una merma transitoria de sus ingresos, buscamos ayudarla a ordenar sus compromisos para que, una vez superada esa situación, pueda recuperar su normalidad financiera y vuelva a estar en condiciones de acceder al crédito para comprar una casa, cambiar el auto o desarrollar un proyecto personal. Aplicamos la misma lógica a una pyme o una empresa que necesita enfrentar un momento más complejo para, posteriormente, volver a invertir y crecer. Por eso, nuestra recomendación ante un desajuste puntual es acercarse al banco antes de que el problema crezca. No hay soluciones mágicas ni una única respuesta para todos. Nuestra función es administrar responsablemente ese circuito y transformar ahorro en crédito. Por cuidar la salud financiera de nuestros clientes, cuidar la calidad de la cartera y ampliar el financiamiento son parte del mismo objetivo: que el crédito pueda acompañar de manera sostenible el progreso de las personas y las empresas.”
Al analizar las perspectivas para la economía, apuntó que “Argentina continúa avanzando en un proceso de normalización macroeconómica, con señales de mayor estabilidad y una recuperación gradual de la actividad, aunque todavía heterogénea entre sectores y segmentos de la sociedad. Después de muchos años de fuertes desequilibrios, estos procesos llevan tiempo. La desaceleración de la inflación, la consolidación fiscal y una mayor previsibilidad son condiciones importantes para recuperar inversión y crédito. El desafío ahora es que esa estabilidad se traduzca progresivamente en mejoras más extendidas en la economía real.”
Sobre las expectativas hacia el año 2027, Butti resaltó que “vemos oportunidades estructurales muy importantes en agro, energía y minería, junto con la infraestructura necesaria para que esos sectores puedan desarrollar todo su potencial. Son actividades capaces de movilizar grandes inversiones, generar exportaciones y divisas y, a partir de ahí, dinamizar proveedores, pymes y empleo. El sistema financiero tiene un rol central en ese proceso: transformar ahorro en inversión. Cuando una familia accede a una vivienda, una pyme compra una máquina o una empresa puede financiar un nuevo proyecto o una obra de infraestructura, el crédito permite adelantar decisiones, aumentar la capacidad productiva y generar actividad. Para que eso gane escala, hacen falta estabilidad, previsibilidad y reglas claras. Desde Santander queremos contribuir aportando crédito, tecnología y nuestra capacidad global para conectar proyectos argentinos con inversores y mercados internacionales.”
Cuando se le preguntó sobre los sectores que considera que tienen mayor potencial para apoyar desde el banco, Butti indicó: “Vemos un potencial muy importante en agro, energía y minería. Son sectores donde Argentina tiene ventajas competitivas claras y proyectos capaces de generar inversión, empleo, exportaciones y divisas durante muchos años. En energía estamos trabajando activamente y con un rol protagónico en las principales obras de infraestructura y en las transacciones estratégicas que necesita el sector para seguir creciendo. En 2025, por ejemplo, participamos en el financiamiento por USD 2.000 millones de Vaca Muerta Oil Sur, una infraestructura clave para ampliar la capacidad de transporte y exportación de petróleo. Pero nuestra mirada va más allá de una operación o una compañía en particular. Argentina tiene recursos energéticos extraordinarios y, para transformarlos en más producción y exportaciones, necesita infraestructura, inversión y acceso a financiamiento de largo plazo.”
Finalmente, Butti analizó el rol que puede desempeñar Santander en estos desafíos: “Ahí Santander puede aportar mucho, combinando nuestra capacidad local con la posibilidad de conectar proyectos argentinos con financiamiento e inversores internacionales. Además, ese desarrollo genera un efecto multiplicador sobre proveedores, transporte, logística, servicios y miles de pymes. Y también vemos un enorme potencial en el crédito a las familias: un sistema financiero más profundo significa que más personas puedan financiar una vivienda, un auto o un proyecto personal en plazos razonables. Hay, al mismo tiempo, actividades más vinculadas al consumo interno que atravieszan una coyuntura más desafiante. Pero no hablaría de sectores que estructuralmente “perdieron fuerza”. Nuestro rol no es elegir ganadores y perdedores, sino entender cada actividad y cada proyecto y acompañarlos responsablemente, tanto en los ciclos expansivos como cuando atraviesan una dificultad coyuntural.